

「審査落ち」は物件が決まった後に起こります
オフィスの入居審査とは、申込を受けた貸主・管理会社と保証会社が、その会社に貸してよいか・賃料を払い続けられるかを確認する手続きです。保証会社の審査と貸主の審査の2つがあり、見られる点が違います。
この記事は、東京で30〜100坪のオフィスを借りる会社向けに、それぞれの審査で見られる点、止まりやすい点、否決されたときの選択肢を整理します。
物件が決まって、ようやく一息つける。
そう思った直後に「保証会社の審査で否決になりました」と連絡が来ることがあります。
このタイミングで審査が止まると、移転スケジュール全体に影響します。
物件探しに使った時間がそのまま無駄になるわけではありませんが、退去日が決まっている企業ほど、ここでの遅れは大きくなります。
内見・社内稟議・代表者の再内見まで終えたあとに保証会社の審査で止まると、候補物件を見送らざるを得なくなることもあります。
審査で見られているポイントには、いくつか共通する傾向があります。
この記事でわかること
- 保証会社の審査と貸主の審査で、それぞれ見られているポイント
- 代表者が連帯保証人になるときの民法の決まり
- 審査で時間がかかりやすい傾向
- 審査前に準備しておきたいこと
- 否決された場合の選択肢
移転の進め方全体についてはオフィス移転の基本で詳しく解説しています。
目次
結論
保証会社の審査は、「賃料を継続して支払えるか」を確認するための審査です。
決算内容そのものよりも、内容を説明できるかどうかで結果が変わることがあります。
設立年数が浅い、減益決算がある、資本金が小さい。
こうした企業でも、事業内容や資金の背景を説明できるかどうかで、審査の進み方が変わることがあります。
逆に、決算内容に問題がなくても、書類不足や追加資料への対応が遅れることで審査が長引くこともあります。
また、保証会社の承認が出ても、そのまま契約できるとは限りません。最終的には貸主審査もあるため、保証会社承認後に貸主判断で契約に至らないケースもあります。
設立が浅い・直近が減益など、審査で気になる点がある場合は、申込の前にご相談ください。
審査で求められやすい書類と、業種・使い方がビルの条件に合うかを、物件を選ぶ段階から一緒に確認します。オフィスの入居審査を相談する/お電話 03-6869-5265(平日 9:00〜18:00)
保証会社の審査とは何を見ているか
保証会社の審査は、申込書を出したあとの入居審査の一部として行われます。
保証会社の審査と貸主審査は、それぞれ別に行われることが一般的です。保証会社の承認後に貸主審査が行われるケースもあれば、並行して進むケースもあります。
保証会社で確認される主なポイントは次のとおりです。
| 確認項目 | 見られている内容 |
|---|---|
| 決算内容 | 売上・利益の推移、直近の業績 |
| 設立年数 | 事業の継続性 |
| 資本金 | 事業規模とのバランス |
| 代表者情報 | 連帯保証が必要な場合など |
| 賃料負担率 | 売上規模に対して賃料が適正か |
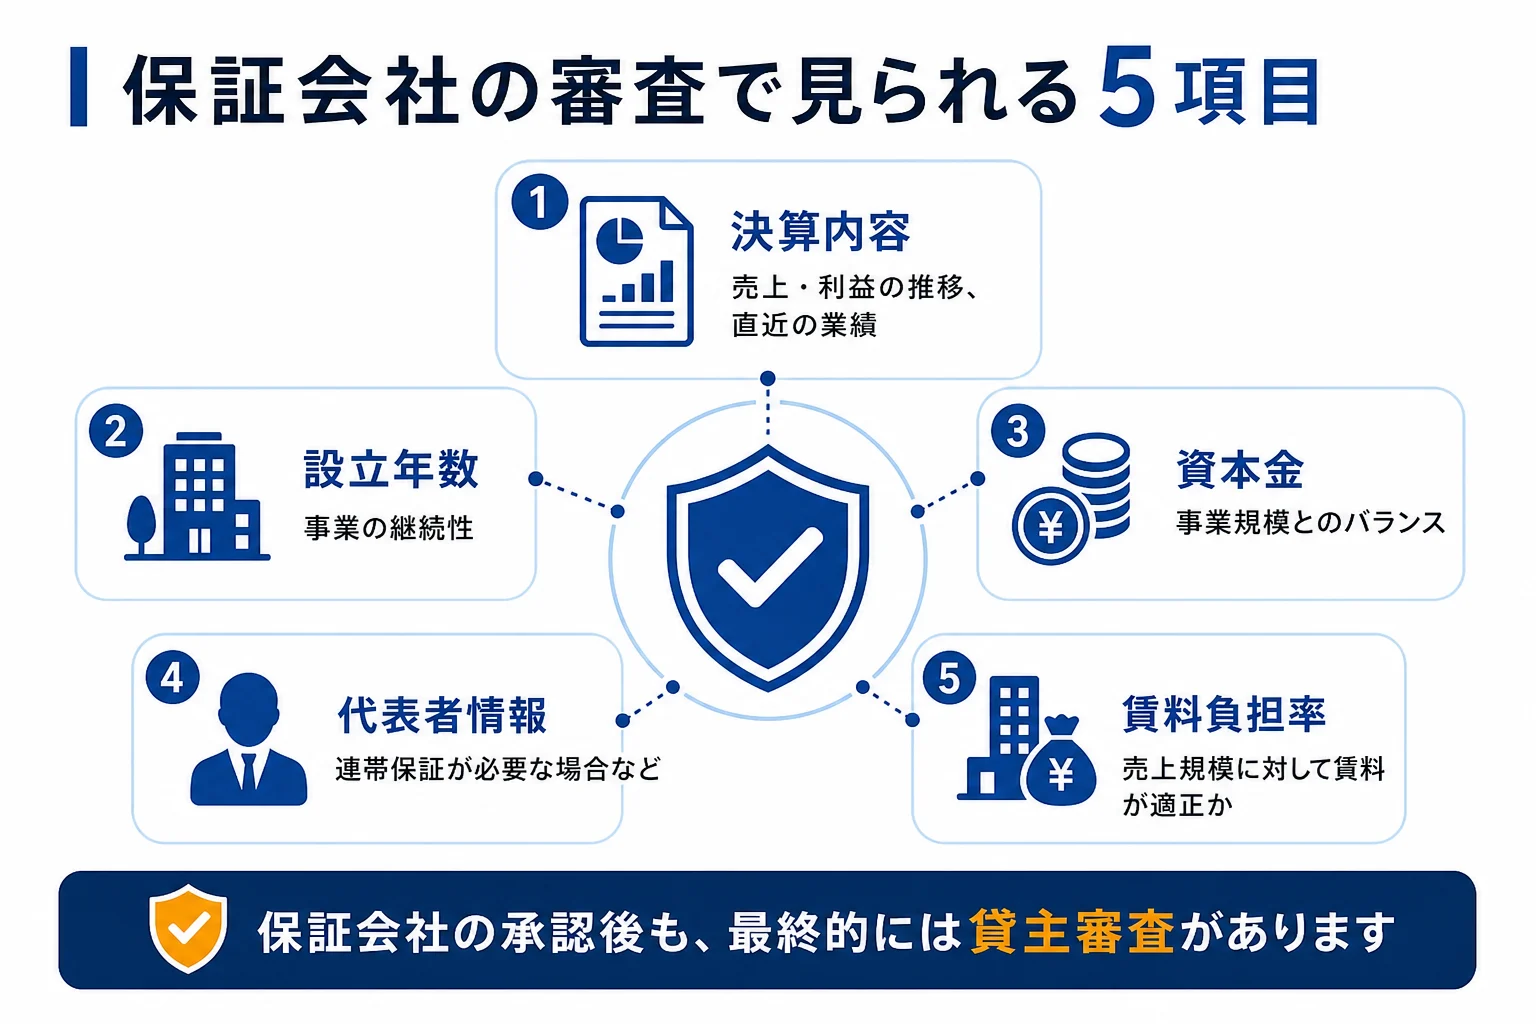
賃料負担率は特に確認されやすい項目です。
売上規模に対して賃料が高すぎると判断されると、決算内容に大きな問題がなくても慎重な判断になることがあります。
また、保証会社の承認は契約までの一つの工程で、貸主の審査は別にあります。
貸主の審査では何を見るか
貸主の審査は、保証会社の審査とは別に行われます。保証会社が「賃料を払い続けられるか」を見るのに対し、貸主や管理会社は「このビルに入ってもらってよいか」を判断します。
主に見られるのは次の点です。
- 業種と使い方が、ビルの用途や規約に合っているか(来客や人の出入りの多さ、営業時間、看板の掲出など)
- 同じビルに入っている他のテナントとの兼ね合い
- 会社の継続性と支払い面(決算書・会社概要・登記事項証明書で確認されます)
個人のオーナーが持つビルと、大手の管理会社やデベロッパーが運営するビルでは、見方や求められる書類が違うことがあります。
保証会社が承認でも、貸主側の判断で契約に至らないことがあります。申込の前に業種と使い方を仲介会社に伝えておくと、ビルの条件に合わない物件を早い段階で候補から外せます。
審査で時間がかかりやすい傾向
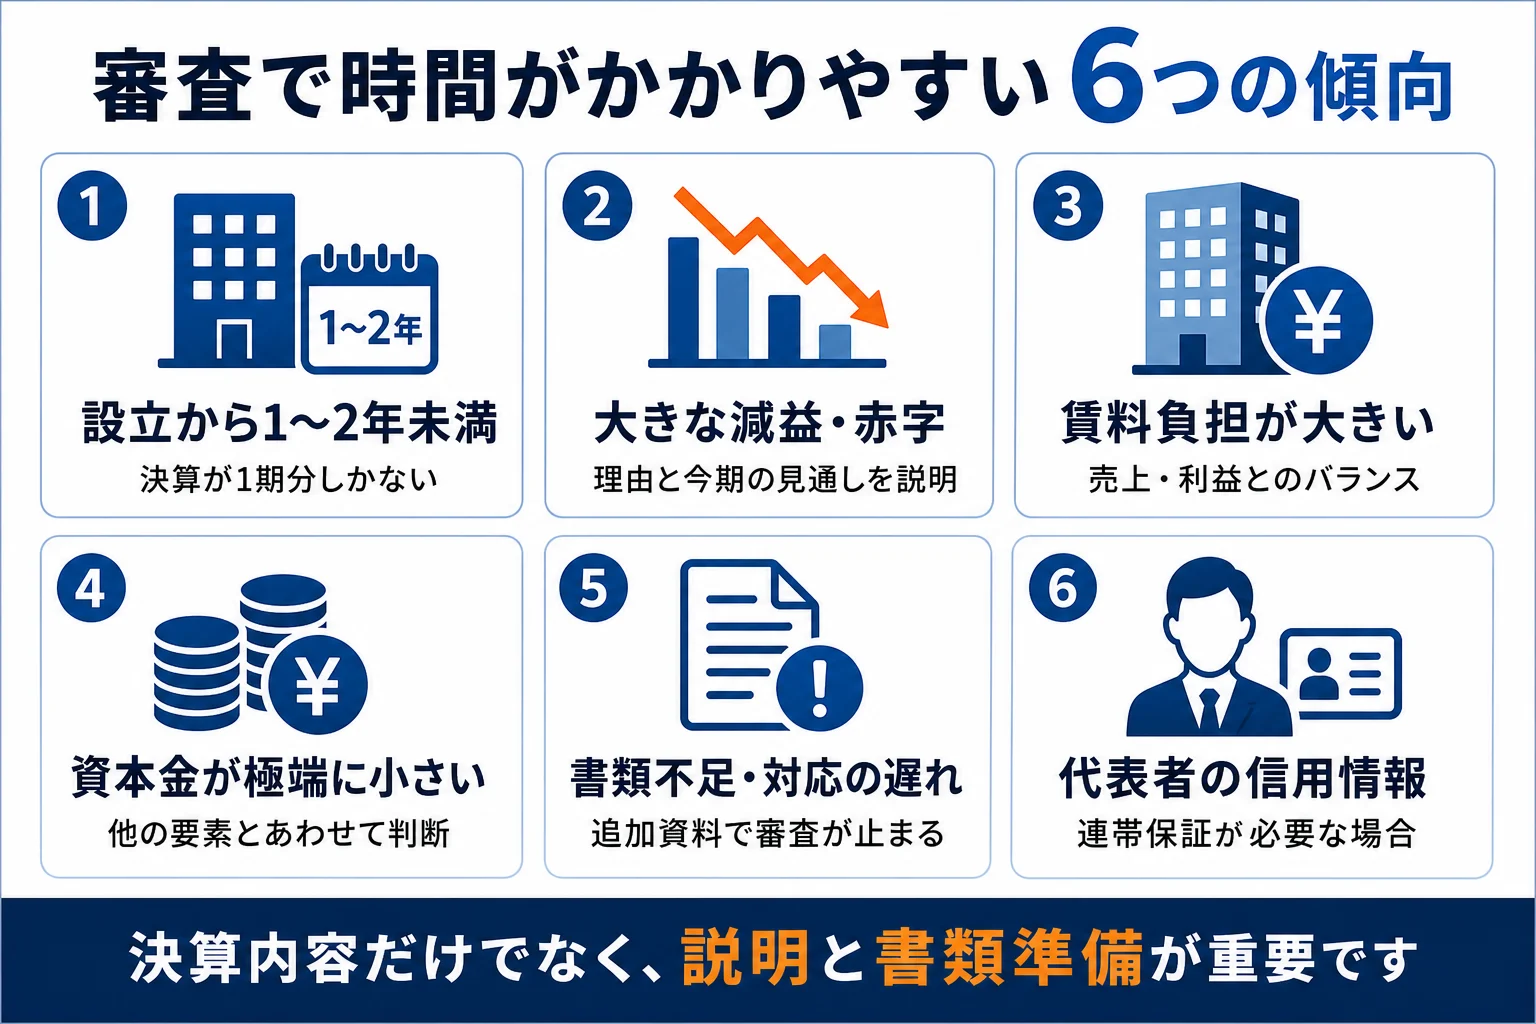
① 設立から1〜2年未満で決算が1期分しかない
実績の判断材料が少ないため、保証会社によっては慎重な判断になることがあります。
事業計画書や資金調達の背景を補足できると、印象が変わるケースもあります。直近の試算表などを一緒に提出できると、説明材料として有効です。
② 直近決算で大きな減益・赤字がある
理由を説明できないまま審査へ進むと、懸念材料として扱われることがあります。
一時的な先行投資や特殊要因であれば、その背景を整理しておくことが大切です。赤字の理由と今期の見通しをA4一枚程度でまとめておくと、審査がスムーズに進みやすくなります。
③ 賃料が売上規模に対して高い
30〜100坪のオフィスでは賃料も大きくなります。
売上や利益に対して賃料負担が大きいと判断されると、規模や条件の見直しを求められる場合があります。
④ 資本金が極端に小さい
資本金だけで否決になるわけではありません。
ただし、他の要素とあわせて判断されることがあります。
⑤ 提出書類に不備や追加資料への対応が遅れる
決算書、会社概要、登記簿、印鑑証明などの提出が遅れると、審査自体が止まります。
また、保証会社によっては、
- 決算書の内訳書
- 代表者の経歴書
- 事業内容を説明する資料
など、追加資料の提出を求められるケースもあります。
追加資料の準備に時間がかかると、その分だけ審査や契約スケジュールが後ろ倒しになることがあります。
審査を早く通すには、申込の段階で決算書や会社謄本を揃えておくことが効きます。
⑥ 代表者個人の信用情報に懸念がある
連帯保証が必要な契約では、代表者個人の信用情報が確認されることがあります。
法人の業績が良好でも、この確認に時間がかかるケースがあります。
代表者が連帯保証人になるときの決まり
個人が保証人になる根保証契約(オフィスの賃貸借の保証はこれに当たります)は、極度額(保証する上限の金額)を書面で定めなければ効力を生じません(民法465条の2)。代表者が連帯保証人になる契約では、契約書に極度額が書かれているかを確認してください。
また、会社が事業のために負担する債務について個人に保証を頼むときは、会社はその人に、財産と収支の状況などを説明する義務があります(民法465条の10)。代表者が自社の保証人になる場合も対象です。
保証会社を使う物件では、代表者の連帯保証を求められないこともあります。求められるかどうかは物件ごとに違うため、申込の前に確認しておくと安心です。条文の紹介にとどめていますので、個別の契約の判断は弁護士など専門家にご確認ください。
審査が移転スケジュールに与える影響
審査は物件が決まった後の工程です。
ここで時間がかかると、契約・引越し・原状回復にも影響します。
| 工程 | 審査が長引いた場合の影響 |
|---|---|
| 契約手続き | 契約日が後ろ倒しになる |
| 引越し準備 | 準備期間が短くなる |
| 原状回復 | 退去日との調整が難しくなる |
| 二重賃料 | 発生期間が延びる可能性がある |
良い物件は比較検討中に埋まることもあります。
審査対応が長引いている間に候補物件が終了することもあるため、必要書類は早めに準備しておくことが重要です。
審査前に準備しておきたいこと
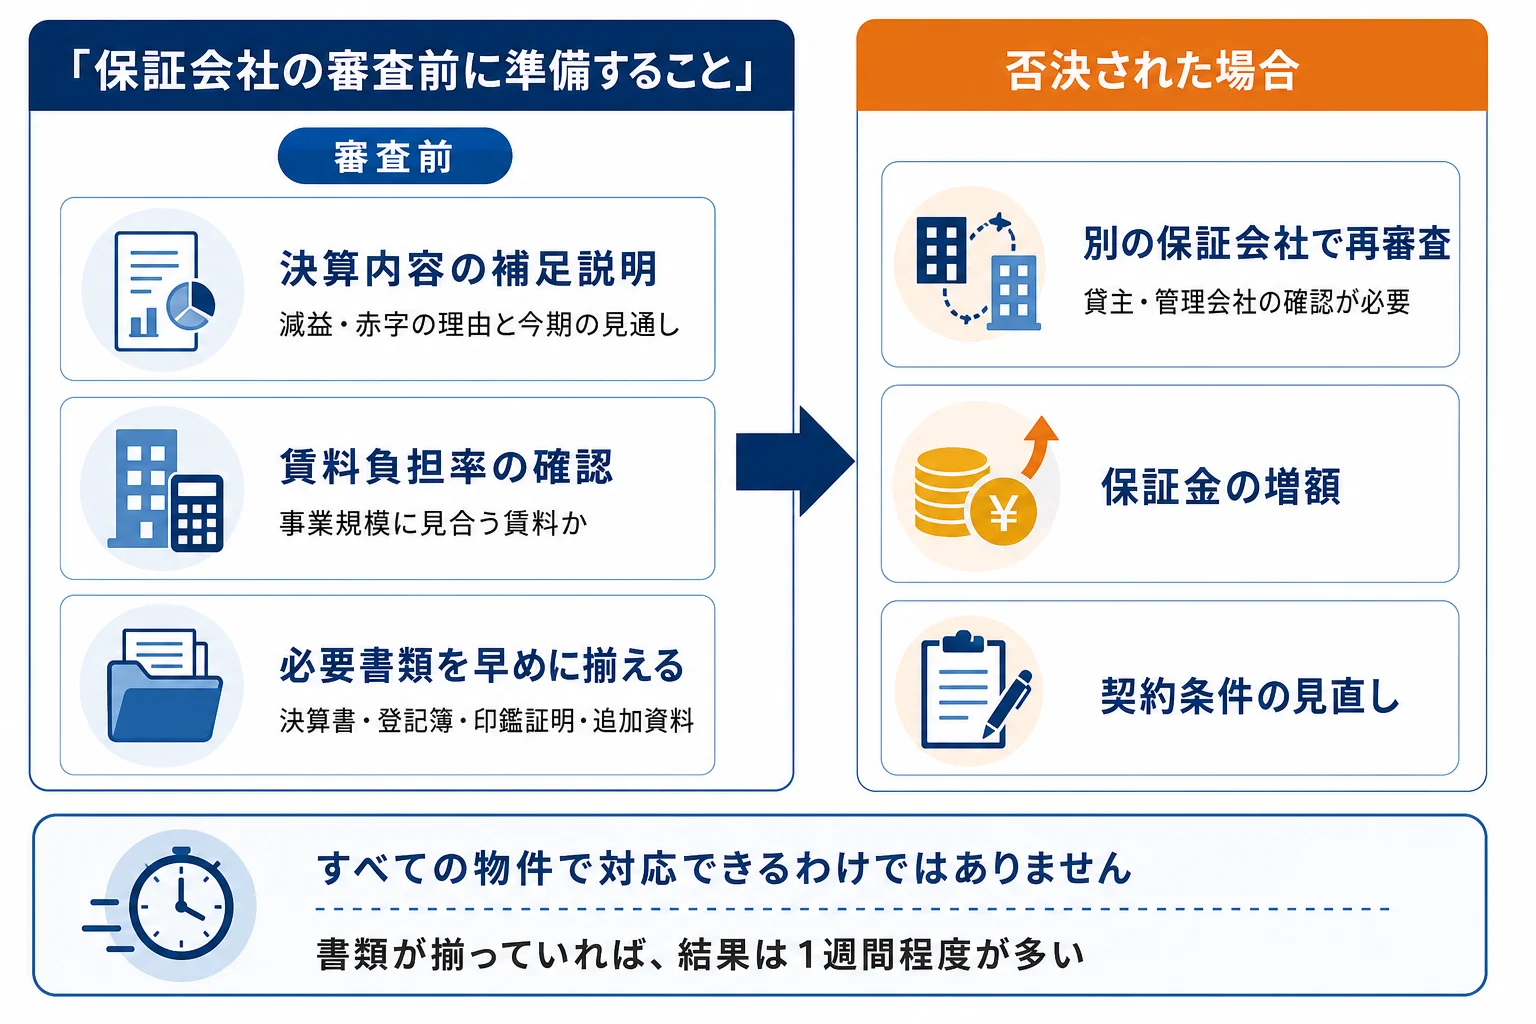
決算内容の補足説明を用意する
減益や赤字がある場合は、その理由を説明できるよう整理しておくと審査が進みやすくなることがあります。
賃料負担率を確認する
希望する坪数や賃料が、自社の事業規模に見合っているかを事前に確認しておきましょう。
1〜2年後の増員計画も踏まえた検討が重要です。
必要書類を早めに揃える
決算書だけではなく、追加資料を求められることも想定して準備を進めるとスケジュールに余裕が生まれます。
申込の前にそろえておきたい書類と、追加で求められやすい書類は次のとおりです。
| 区分 | 書類 |
|---|---|
| 申込の前にそろえる | 決算書(求められる期数は物件ごと)、登記事項証明書(会社謄本)、会社概要、代表者の本人確認書類 |
| 追加で求められやすい | 決算書の内訳書、代表者の経歴書、事業内容を説明する資料、直近の試算表、事業計画書(設立が浅い場合) |
当社で仲介した案件の一つでは、建て替えで退去期限が迫っていた企業様に、内見の前に決算書3期分と会社謄本をそろえていただき、代表者の内見をその週に確保できるかを確かめてから内見に進みました。ただし、同じように準備しても、審査の結果や所要期間は物件や貸主によって変わります。
申込から契約までの全体の流れは、オフィスの申込から契約までの流れで解説しています。
セットアップオフィスも選択肢に入れる
審査や契約で時間がかかる場合は、内装工事期間を短縮できるセットアップオフィスも有効な選択肢です。
否決されたときの3つの選択肢
保証会社の審査で否決されても、その物件をすぐにあきらめる必要はありません。主な選択肢は次の3つです。
- 別の保証会社で再審査する 審査基準は保証会社ごとに違います。貸主や管理会社と調整して、別の保証会社で審査をやり直す進め方があります。
- 保証金を増額する 貸主側の不安を保証金で補う形です。初期費用は増えます。
- 契約条件を見直す 坪数・賃料・契約期間を見直して、賃料負担率を下げる形です。
どれも、貸主や管理会社の意向と物件ごとの条件によって、できる場合とできない場合があります。別の物件に切り替える判断も含めて、否決の理由を確かめたうえで次の手を決めます。
否決の連絡が来たあとでも、次の手を一緒に考えます。審査の次の手を相談する(お問い合わせフォーム)
FAQ
Q. 保証会社の審査に必ず通る方法はありますか?
ありません。
審査基準は保証会社ごとに異なり、同じ決算内容でも判断が分かれることがあります。
ただし、事業内容や決算内容を説明できる資料を事前に準備しておくことで、スムーズに進むケースはあります。
Q. 保証会社の審査に落ちたら終わりですか?
必ずしもそうではありません。
物件や貸主によっては、別の保証会社で再審査できる場合があります。
最初の保証会社で承認されなかった場合に、貸主や管理会社と調整して、別の保証会社で再審査を行う進め方があります。
また、保証金の増額や契約条件の見直しによって契約できるケースもあります。
ただし、すべての物件で対応できるわけではありません。保証会社の変更が可能かどうかは、貸主や管理会社の意向、物件ごとの条件によって異なるため、個別の確認が必要です。
Q. 赤字決算だとオフィスは借りられませんか?
赤字だからといって必ず借りられないわけではありません。
一時的な先行投資や特殊な要因による赤字であれば、その背景を整理して伝えることが、保証会社と貸主の判断材料になります。
一方で、保証会社や貸主によって判断基準は異なるため、事前に状況を整理しておくことが大切です。
Q. 保証会社の審査に通れば契約できますか?
そうとは限りません。
保証会社の承認は、契約までの一つの工程です。
最終的には貸主が契約に進めるかどうかを判断するため、保証会社は承認でも貸主側の判断で契約に至らないケースもあります。
Q. 決算書以外の書類を求められることはありますか?
あります。
保証会社によっては、
- 決算書の内訳書
- 代表者の経歴書
- 事業内容を説明する資料
など、追加書類の提出を求められるケースがあります。
追加資料の準備に時間がかかると、審査全体が後ろ倒しになることもあるため、余裕を持ったスケジュールで進めることが大切です。
Q. 審査結果が出るまでどれくらいかかりますか?
保証会社や物件によって異なります。書類がそろっているかどうかでも変わります。
一方で、追加資料の提出や確認事項が発生すると、さらに時間がかかるケースもあります。
Q. 審査が長引いている間、他の物件は探しておくべきですか?
ケースによります。
良い物件は比較検討中に終了することもあるため、審査と並行して候補物件を残しておく企業もあります。
ただし、二重で申込を進められるかどうかは、物件や貸主の方針によって異なります。
Q. 賃料負担率はどのくらいが目安ですか?
業種や事業フェーズによって異なるため、一律の基準はありません。
ただし、売上規模に対して賃料が高すぎると判断されると、保証会社や貸主の審査で懸念材料になることがあります。
Q. 審査落ちを理由に契約条件を交渉できますか?
ケースによります。
保証金の増額や契約条件の見直しなどによって、再審査へ進める場合もあります。
ただし、貸主や保証会社の判断によるため、すべての物件で対応できるわけではありません。
あわせて読みたい:オフィス移転の解約予告はいつ出す、オフィス移転チェックリストいつ・何をすべきか時期別に解説、オフィス移転チェックリスト
まとめ
保証会社の審査は、物件探しが終わった後に行われる重要な工程です。
決算内容だけでなく、事業内容を説明できるか、必要書類をスムーズに提出できるかによっても審査の進み方は変わります。
また、保証会社の承認が出ても、貸主審査で契約に至らないケースもあります。
そのため、保証会社・貸主の両方の審査を見据えてスケジュールを組むことが大切です。
オフィス移転は、良い物件を見つけることだけが成功ではありません。審査・契約・入居までを無理なくつなげられるかどうかも、移転を成功させる大切なポイントです。
審査やスケジュールに不安がある方へ
- 今の決算内容で審査に通りそうか確認したい
- 保証会社や貸主審査を見据えた物件選びをしたい
- 解約期限までに契約できるスケジュールか確認したい
- 1〜2年後の増員も見据えた坪数を知りたい
- セットアップオフィスも含めて選択肢を整理したい
こうした内容を事前に整理しておくことで、審査や契約で想定外のトラブルを減らしやすくなります。
当社は、移転期限が決まっている企業のオフィス探しに特化しています。
物件検索サイトでご自身で探す必要はありません。希望条件をお伝えいただくだけで、条件に合う新着物件を毎日確認してご提案します。内見は、物件の状況が合えば当日のご案内にも対応します。一次返信はできる限り当日中、遅くとも翌営業日までにお送りします。
ご相談・物件提案・内見のご案内までは無料です。ご契約時の仲介手数料は賃料1ヶ月分(税別)です。
オフィスの入居審査と移転スケジュールを相談する(お問い合わせフォーム)/お電話 03-6869-5265(平日 9:00〜18:00)
